 אורי עזרארואה חשבון ושותף, קופרברג עזרא15/01/2026מייל
ההצעה נראתה מקצועית כבר מההתחלה, והתוצאה נראית ממש טוב. וכשיש בעיה, היא מסודרת בשנייה.
כסף, נתונים ואמון. טכנולוגיה שמחברת ביניהם.
בעולם הפיננסי, כל נתון צריך להגיע למקום הנכון וכל תהליך צריך להיות ברור. אתר שמציג מומחיות, מערכת שמרכזת מידע וחיבור שמחליף עבודה ידנית הם חלק מאותה מטרה: לתת לעסק תשתית שאפשר להתקדם איתה.
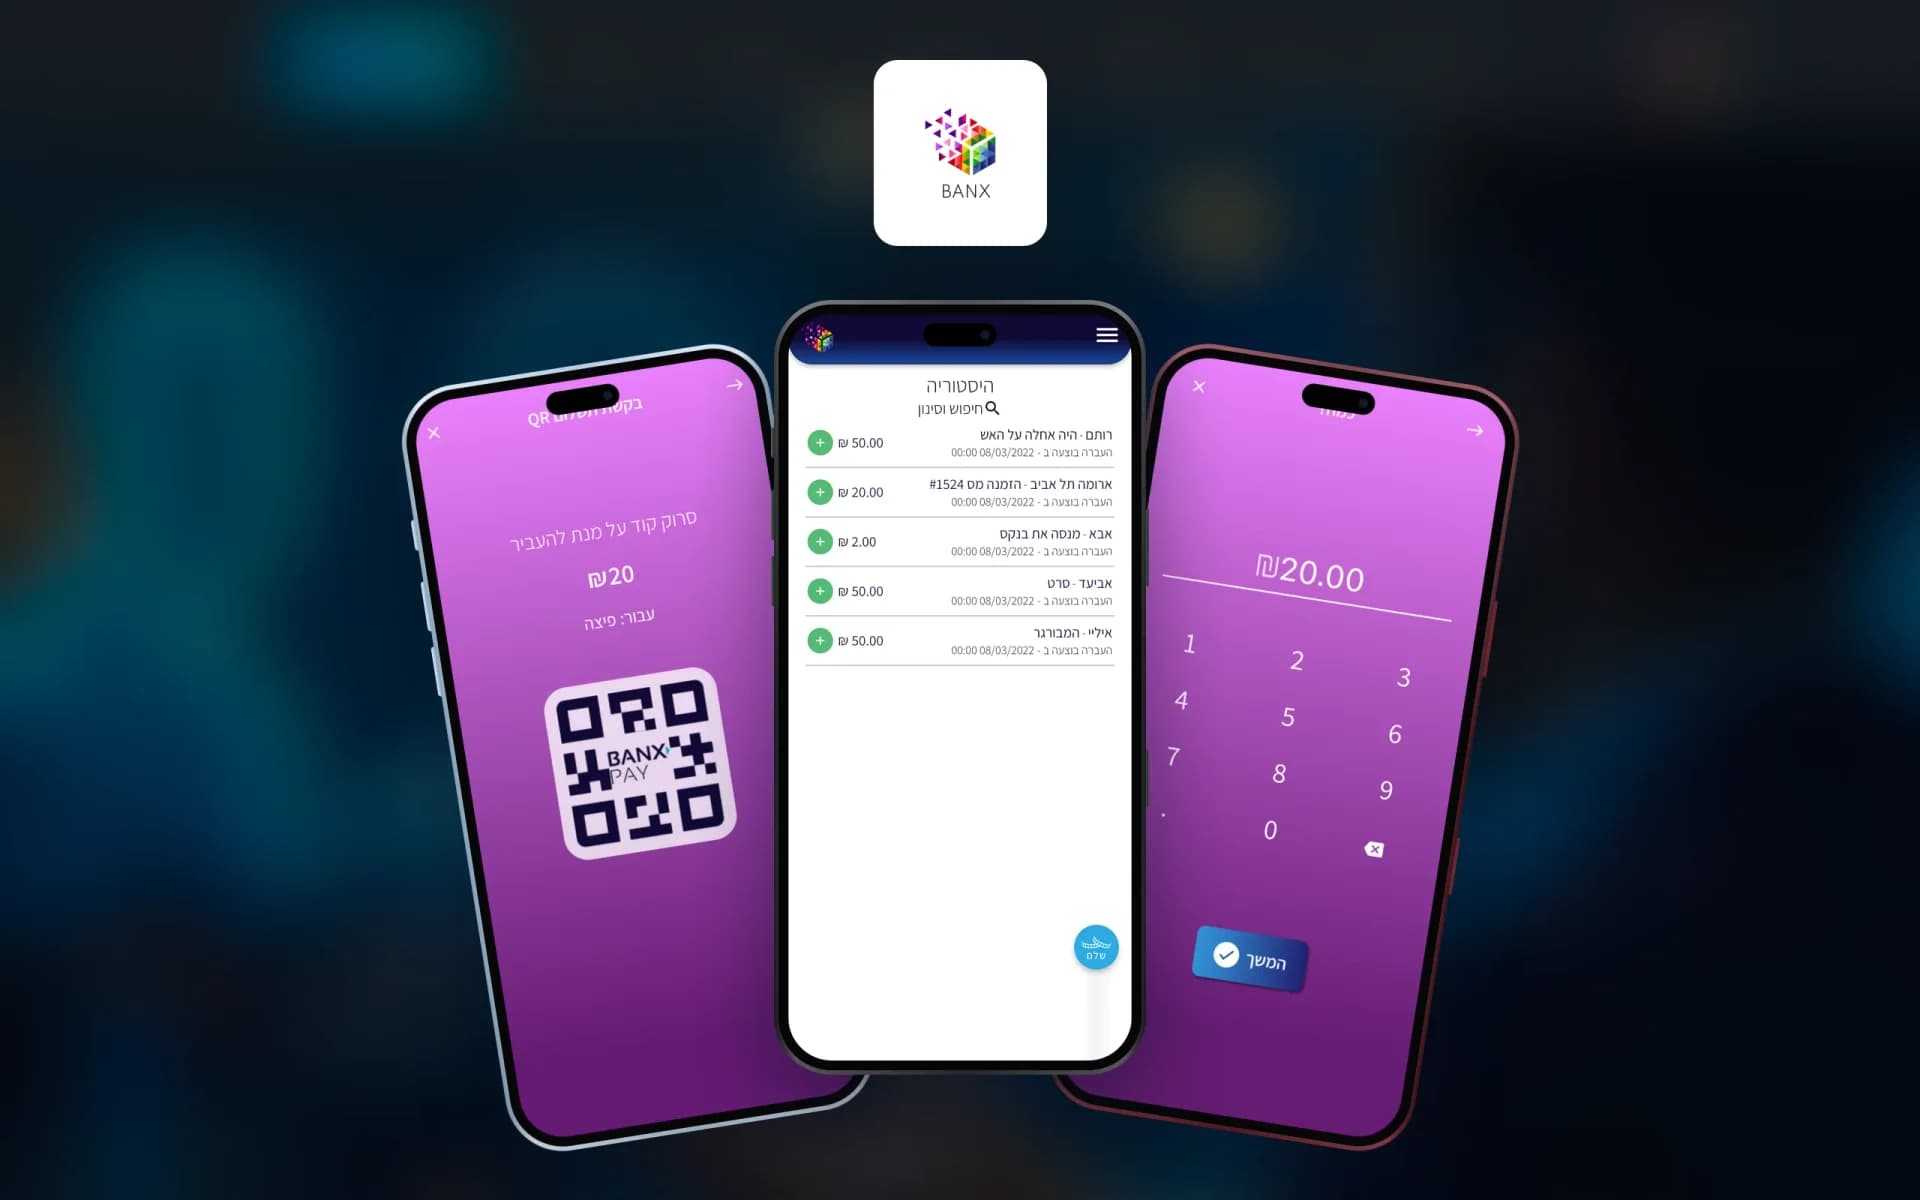
הניסיון שלנו מגיע מתוך הפיתוח עצמו. ב-BANX פיתחנו ארנקים דיגיטליים, באוריגמי התממשקנו לחשבוניות ישראל, ועבדנו מול APIs של מערכות הנהלת חשבונות. העבודה ב-ZEDIX העמיקה גם את ההיכרות שלנו עם תהליך הפיתוח והאישור של מערכת הנהלת חשבונות ברשות המיסים.
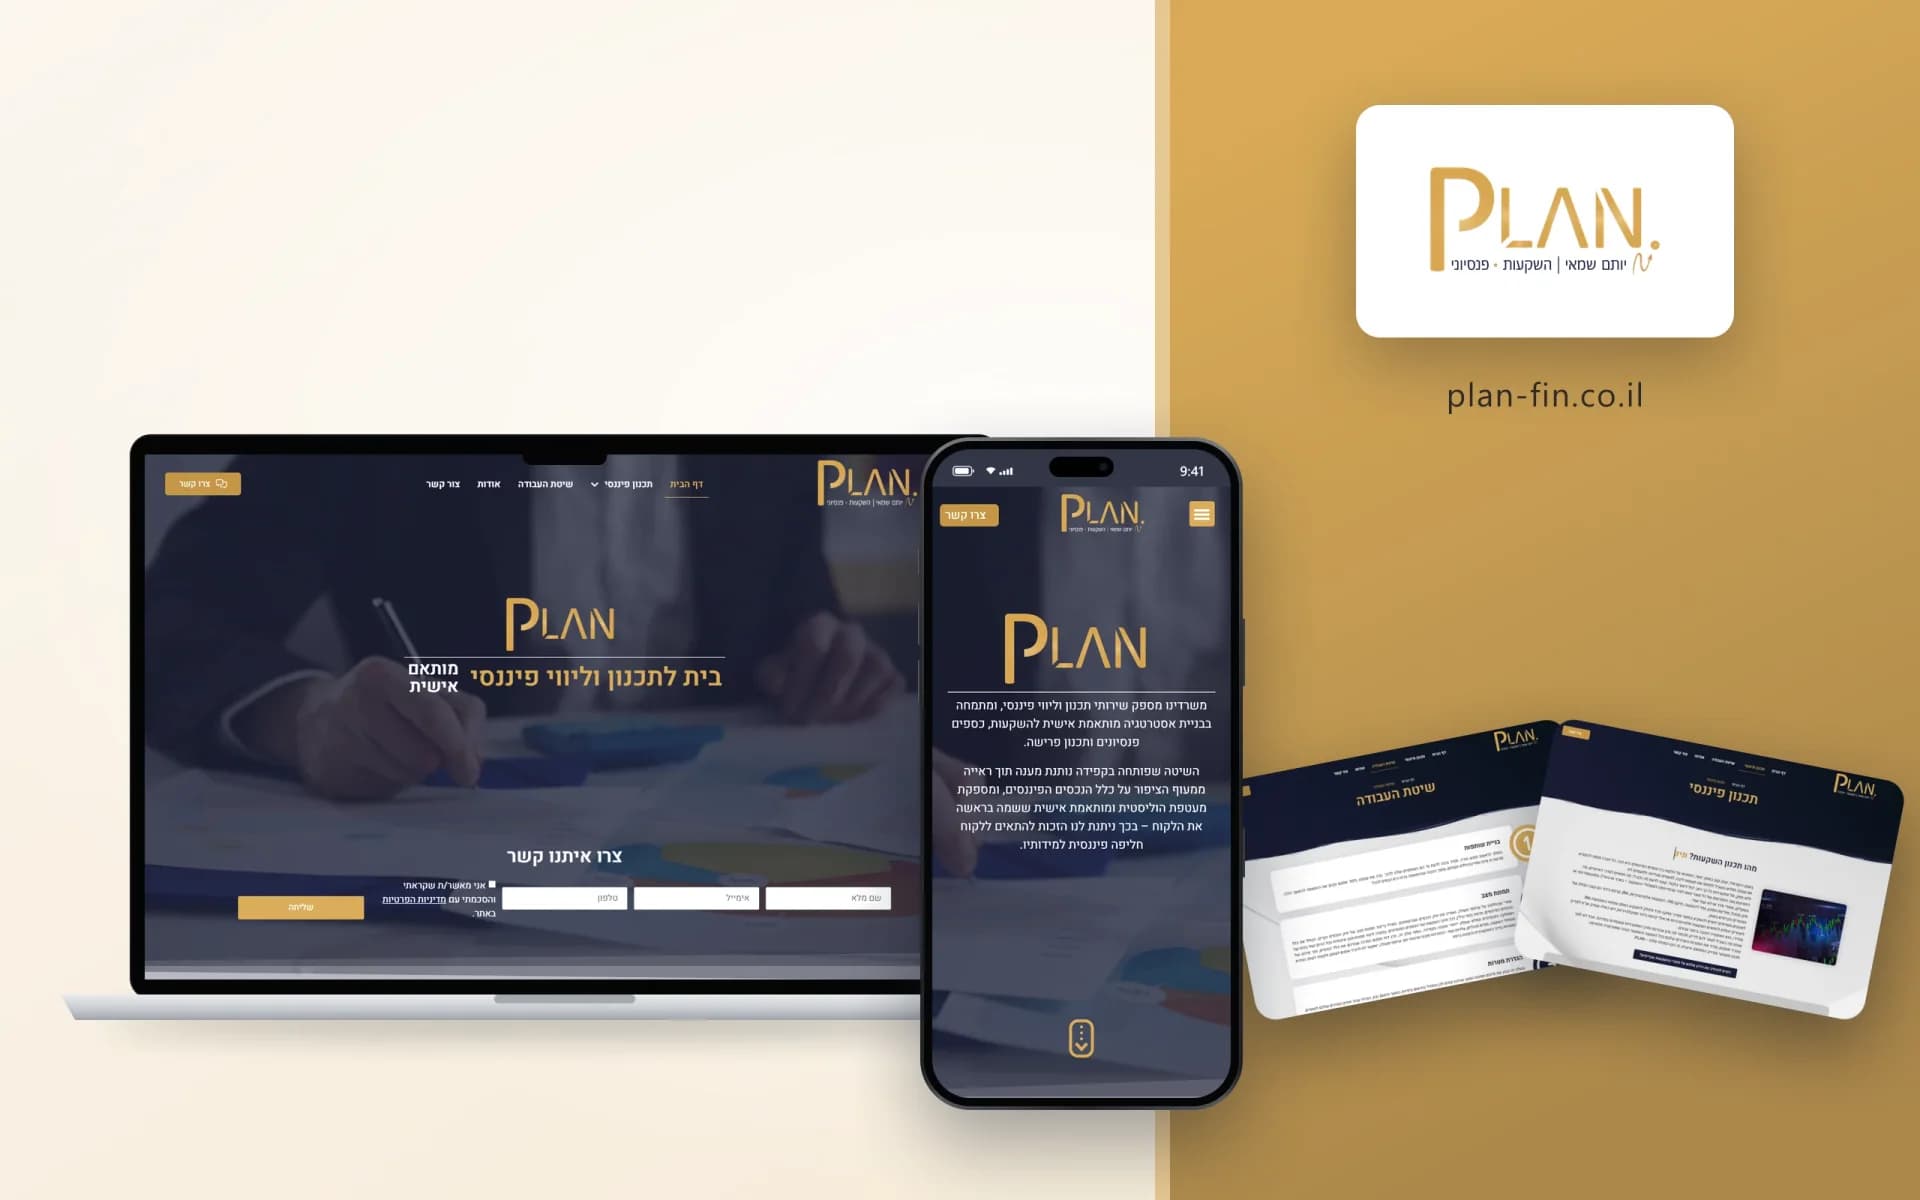
לצד המערכות, בנינו אתרים לרואי חשבון וליועצים פיננסיים. אנחנו מחברים בין נוכחות שמייצרת אמון לבין טכנולוגיה שמקדמת את העבודה: דשבורדים, אוטומציות וכלים פיננסיים שנבנים לפי הצורך, עם חיבור למערכות שהעסק כבר מפעיל.
10לקוחות בענף
בלי מספר הקצאה, חשבונית מעל סף מסוים לא מזכה את הקונה בניכוי, ולכן כל הפקה מתחילה בבקשה לרשות המסים. הלקוח מאשר פעם אחת, והמערכת שומרת את אסימון הגישה ומרעננת אותו לפני שהוא פג, כדי שאיש לא יתבקש לאמת מחדש באמצע חשבונית. וכאן מתחיל החלק הקשה: הרשות מסרבת. צריך להחליט בין ביטול בחשבונית זיכוי, ויתור על ההקצאה עם הערה מודגשת, היפוך חיוב עם חשבונית עצמית במע"מ אפס, ובקשת שימוע. באוברסייט ארבע ההחלטות האלה בנויות כזרימה אחת, שבה לכל בחירה תוצאה חשבונאית אחרת, ההחלטה חוזרת לרשות ואפשר לבקש מספר שוב. הכול נבדק קודם בסביבת ניסוי.
ארגז עגבניות, חבילת חומוס ובקבוק שמן: חשבונית אחת צריכה לדעת ששלוש השורות אינן שוות. פירות וירקות טריים נמכרים בשיעור אפס, מוצרים אחרים בשיעור מלא, ועסק פטור לא גובה כלל, וכל אחד מהם נרשם בשורה אחרת בדוח, גם כשהסכום זהה. ויש מקרים שבהם השיעור נקבע לפי העסקה ולא לפי המוצר, כמו חשבונית עצמית. לכן אנחנו בונים את שיעור המע"מ כתכונה של כל פריט ושל כל עסקה, ולא כהגדרה אחת לחנות, כך שהחשבונית, הקופה והקובץ שנשלח להנהלת החשבונות מגיעים לאותו סכום. את המע"מ האפס של חשבונית עצמית ואת שיעור ברירת המחדל של חשבונית זיכוי כבר פתרנו.
הקושי בייצוא לחשבשבת ולבנק הוא לא המבנה אלא הערכים. אין ממשק ישיר לחשבשבת ואין ממשק ישיר למס"ב, יש קובץ: אצל חשבשבת קובץ PRM שמגדיר מבנה וקובץ נתונים לצידו, ואצל הבנק קובץ הוראות חיוב בשדות קשיחים, שבו סטייה אחת במספר מוסד, בחשבון או בתקופת החיוב דוחה את כולו. אותה חשבונית נרשמת בקוד תנועה אחר אצל חברה אחרת, מטבע נכתב בכמה צורות, והעברה בנקאית נרשמת כמזומן עם הערה. פיתחנו ייצוא של פקודות יומן וקבלות לחשבשבת, עם מיפוי של מטבעות, כרטיסי אשראי וסוגי מסמך, והפקת קובץ מס"ב מנתוני החיובים, ובדקנו את שניהם על קבצים אמיתיים של הלקוח, כי מסמכים שונים מהדוגמאות נכשלים.
סורקים QR בקופה, מאשרים בחלון קופץ, ורק אז התשלום יוצא לדרך: תפיסת מסגרת, סליקה, אישור לקופה והעתק חשבונית. מאחורי הפשטות כרטיס אשראי נשמר פעם אחת, משלמים איתו בכמה עסקים, ולכל עסק מסוף סליקה משלו, כשאף אחד, לא השרת ולא בית העסק, לא מחזיק את המספר. התשובה של אוברסייט: טוקן במקום כרטיס ומסוף-על שמנתב כל תשלום למסוף של העסק הנכון. ה-QR נושא מזהה עסק, עסקה וסכום באגורות, ומעל סכום מסוים נדרש קוד אימות. גם עסק שאינו רשום אצלנו יכול לקבל תשלום מקופה מחוברת, והזיכוי עובד בשני המקרים. NFC מעביר באותו תהליך את אותם נתונים כמו ה-QR.
לפני: תשלום הוא פעולה אחת. אחרי: שתיים. מלון שומר מסגרת עד היציאה, משלוח של מוצרים שנשקלים מתברר רק באריזה, והזמנה שמותנית בתוצאה לא יודעת בהתחלה אם תחויב, ולכן קודם תפיסת מסגרת ואחריה חיוב בפועל, חלקי או מלא, או שחרור. ובין השתיים מחכות תקלות: מסגרת שפגה, תוצאה שעוד לא ידועה, חיוב קטן מהתפיסה וזיכוי אחרי גבייה. במנגנון שבנינו לתשלום מותנה בתוצאה, המסגרת נתפסת בתחילת התהליך, החיוב מתבצע רק אחרי שמנהל מסמן את התוצאה, והארנקים של שתי הזהויות מופרדים. אותה לוגיקה מתאימה לכל עסק שהסכום שלו נקבע רק בסוף.
"חצי קילו עגבניות, בשקית." משפט של שנייה בקופה, ועבודה של כמה שלבים בתוכו: המחיר נקבע לפי משקל, האריזה נוספת על המשקל וצריך לגרוע אותה לפי סוג האריזה, והמלאי יורד בגרמים ולא ביחידות. שקילה בקופה נראית פשוטה עד שמחברים אותה. הקופה בענן של אוברסייט מתחברת למשקל, מחשבת מחיר לפי משקל, מפחיתה טרה לפי אריזה ומורידה מהמלאי את הכמות שנשקלה. ברקוד שהודפס על שקית ליד המשקל נושא בתוכו את הפריט ואת המשקל או המחיר, והקופה צריכה לפרק אותו במקום לחפש אותו בקטלוג. את קורא הברקוד מחברים לאותה תשתית, ואיתו גם את שיעור המע"מ של הפריט.
משלמים בכרטיס, הבון נדפס בתחנה הנכונה ומופיע גם על המסך במטבח, ואיש לא שם לב כמה מכשירים עבדו יחד כדי שזה יקרה. קופה אמיתית היא לא מסך אחד אלא חדר של מכשירים: מסוף שמעביר כרטיס אשראי, כרטיס מועדון או שובר, מדפסת בונים בכל תחנה ומסך KDS במטבח שמחליף את הנייר. כל אחד מדבר בפרוטוקול אחר ומתנתק בלי להודיע, ועדיין הזמנה לא יכולה ללכת לאיבוד. אצלנו נבנו אתרי הכנה שבהם כל פריט משויך לתחנה ומודפס בה כבון, וחיוב מהיר שנסגר בפחות מ-10 שניות. את אותו שיוך מציגים גם כמסך KDS בזמן אמת, עם סטטוס לכל פריט, ובונים את החיבור למסופים ולכרטיסים דרך שכבת התשלומים, כך שהקופה לא תלויה בחברת סליקה אחת.
 10פרויקטים שהגשמנו בענףלכל הפרויקטים
הפעילות הפיננסית שלכם ראויה לטכנולוגיה שמבינה אותה. בואו נדבר.
אורי עזרארואה חשבון ושותף, קופרברג עזרא15/01/2026מיילההצעה נראתה מקצועית כבר מההתחלה, והתוצאה נראית ממש טוב. וכשיש בעיה, היא מסודרת בשנייה.
 TH חשבות וייעוץלקוח04/12/2022

פנינו לחברת אוברסייט עם רעיון לפיתוח אפליקציה. מהרגע הראשון פגשנו קבוצת אנשים מקצוענים, אשר תרמו מהיידע והניסיון שלהם. קיבלנו שירות מצויין, גמישות מחשבתית ומענה לבעיות ושינויים עם הרבה סבלנות, יושר ואמינות. אנו ממליצים בחום על חברת אוברסייט.
 BANXלקוח23/08/2022
אני עובד עם אוברסייט כבר מספר שנים. פיתחתי איתם אפליקציית תשלומים שעושה שימוש ביכולות Fintech מתקדמות כולל אינטגרציה מול חברות אשראי. לאורך כל הליך הפרויקט התמודדתי מול צוות אדיב ומקצועי ביותר שהעניק לי אפיון, עיצוב ופיתוח מלאים לאפליקציה ולאתר.
מתחילים במה שהמשרד יודע לעשות ולמי הוא נותן ערך. מציגים תחומי התמחות, ניסיון ותוכן מקצועי בצורה ברורה, ומחברים אותם למסלול פנייה נוח. הניסיון שלנו כולל אתרים לרואי חשבון וליועצים פיננסיים.
מגדירים אילו שאלות הדשבורד צריך לענות עליהן, ממפים את מקורות המידע ומחברים את הנתונים הזמינים. התצוגות, החישובים ותדירות העדכון נקבעים לפי צורכי העסק ויכולות המערכות.
לא בהכרח. בודקים מה חסר במערכת הקיימת ומה ניתן לחבר או לפתח סביבה. כשנדרש מעבר, מתכננים גם את מיפוי הנתונים וההטמעה. לקריאה נוספת: מערכת מדף מול מערכת בהתאמה.
פיתחנו ארנקים דיגיטליים במסגרת BANX. הניסיון הזה משמש בסיס לאפיון ופיתוח של תהליכים פיננסיים מותאמים, בהתאם למודל העסקי, לתשתית ולדרישות הפרויקט.
עבדנו מול APIs של מערכות הנהלת חשבונות. בכל חיבור ממפים את הנתונים שצריכים לעבור, מגדירים את כללי ההעברה ובודקים את הממשקים והרשאות הגישה, כדי לצמצם הזנה כפולה ולהתאים את החיבור לתהליך.
כן. התממשקנו לחשבוניות ישראל בפרויקט אוריגמי. חיבור חדש מתוכנן לפי המערכת, הממשק הזמין והתהליך החשבונאי הרלוונטי לעסק.
לצד אינטגרציות למערכות חשבונאיות, העבודה ב-ZEDIX כללה לימוד של תהליך יצירת מערכת הנהלת חשבונות ואישורה ברשות המיסים. דרישות ואישורים לכל פרויקט נבדקים לגופו; ההיכרות אינה הבטחה לקבלת אישור.
יש שאלות שעדיף לשאול ישירות. נשמח לענות על השאלה שלכם באופן אישי.
דברו איתנובואו נדבר · פיננסים וחשבונאות
פנינו לחברת אוברסייט עם רעיון לפיתוח אפליקציה.