
FinTech
Financial Technology
באות Fמונח 99 מתוך 185 במילון
תחום שבו חברות טכנולוגיה בונות שירותים פיננסיים כמו תשלומים, אשראי וניהול כסף, בדרך כלל כמערכת תוכנה.
מה זה FinTech בפועל?
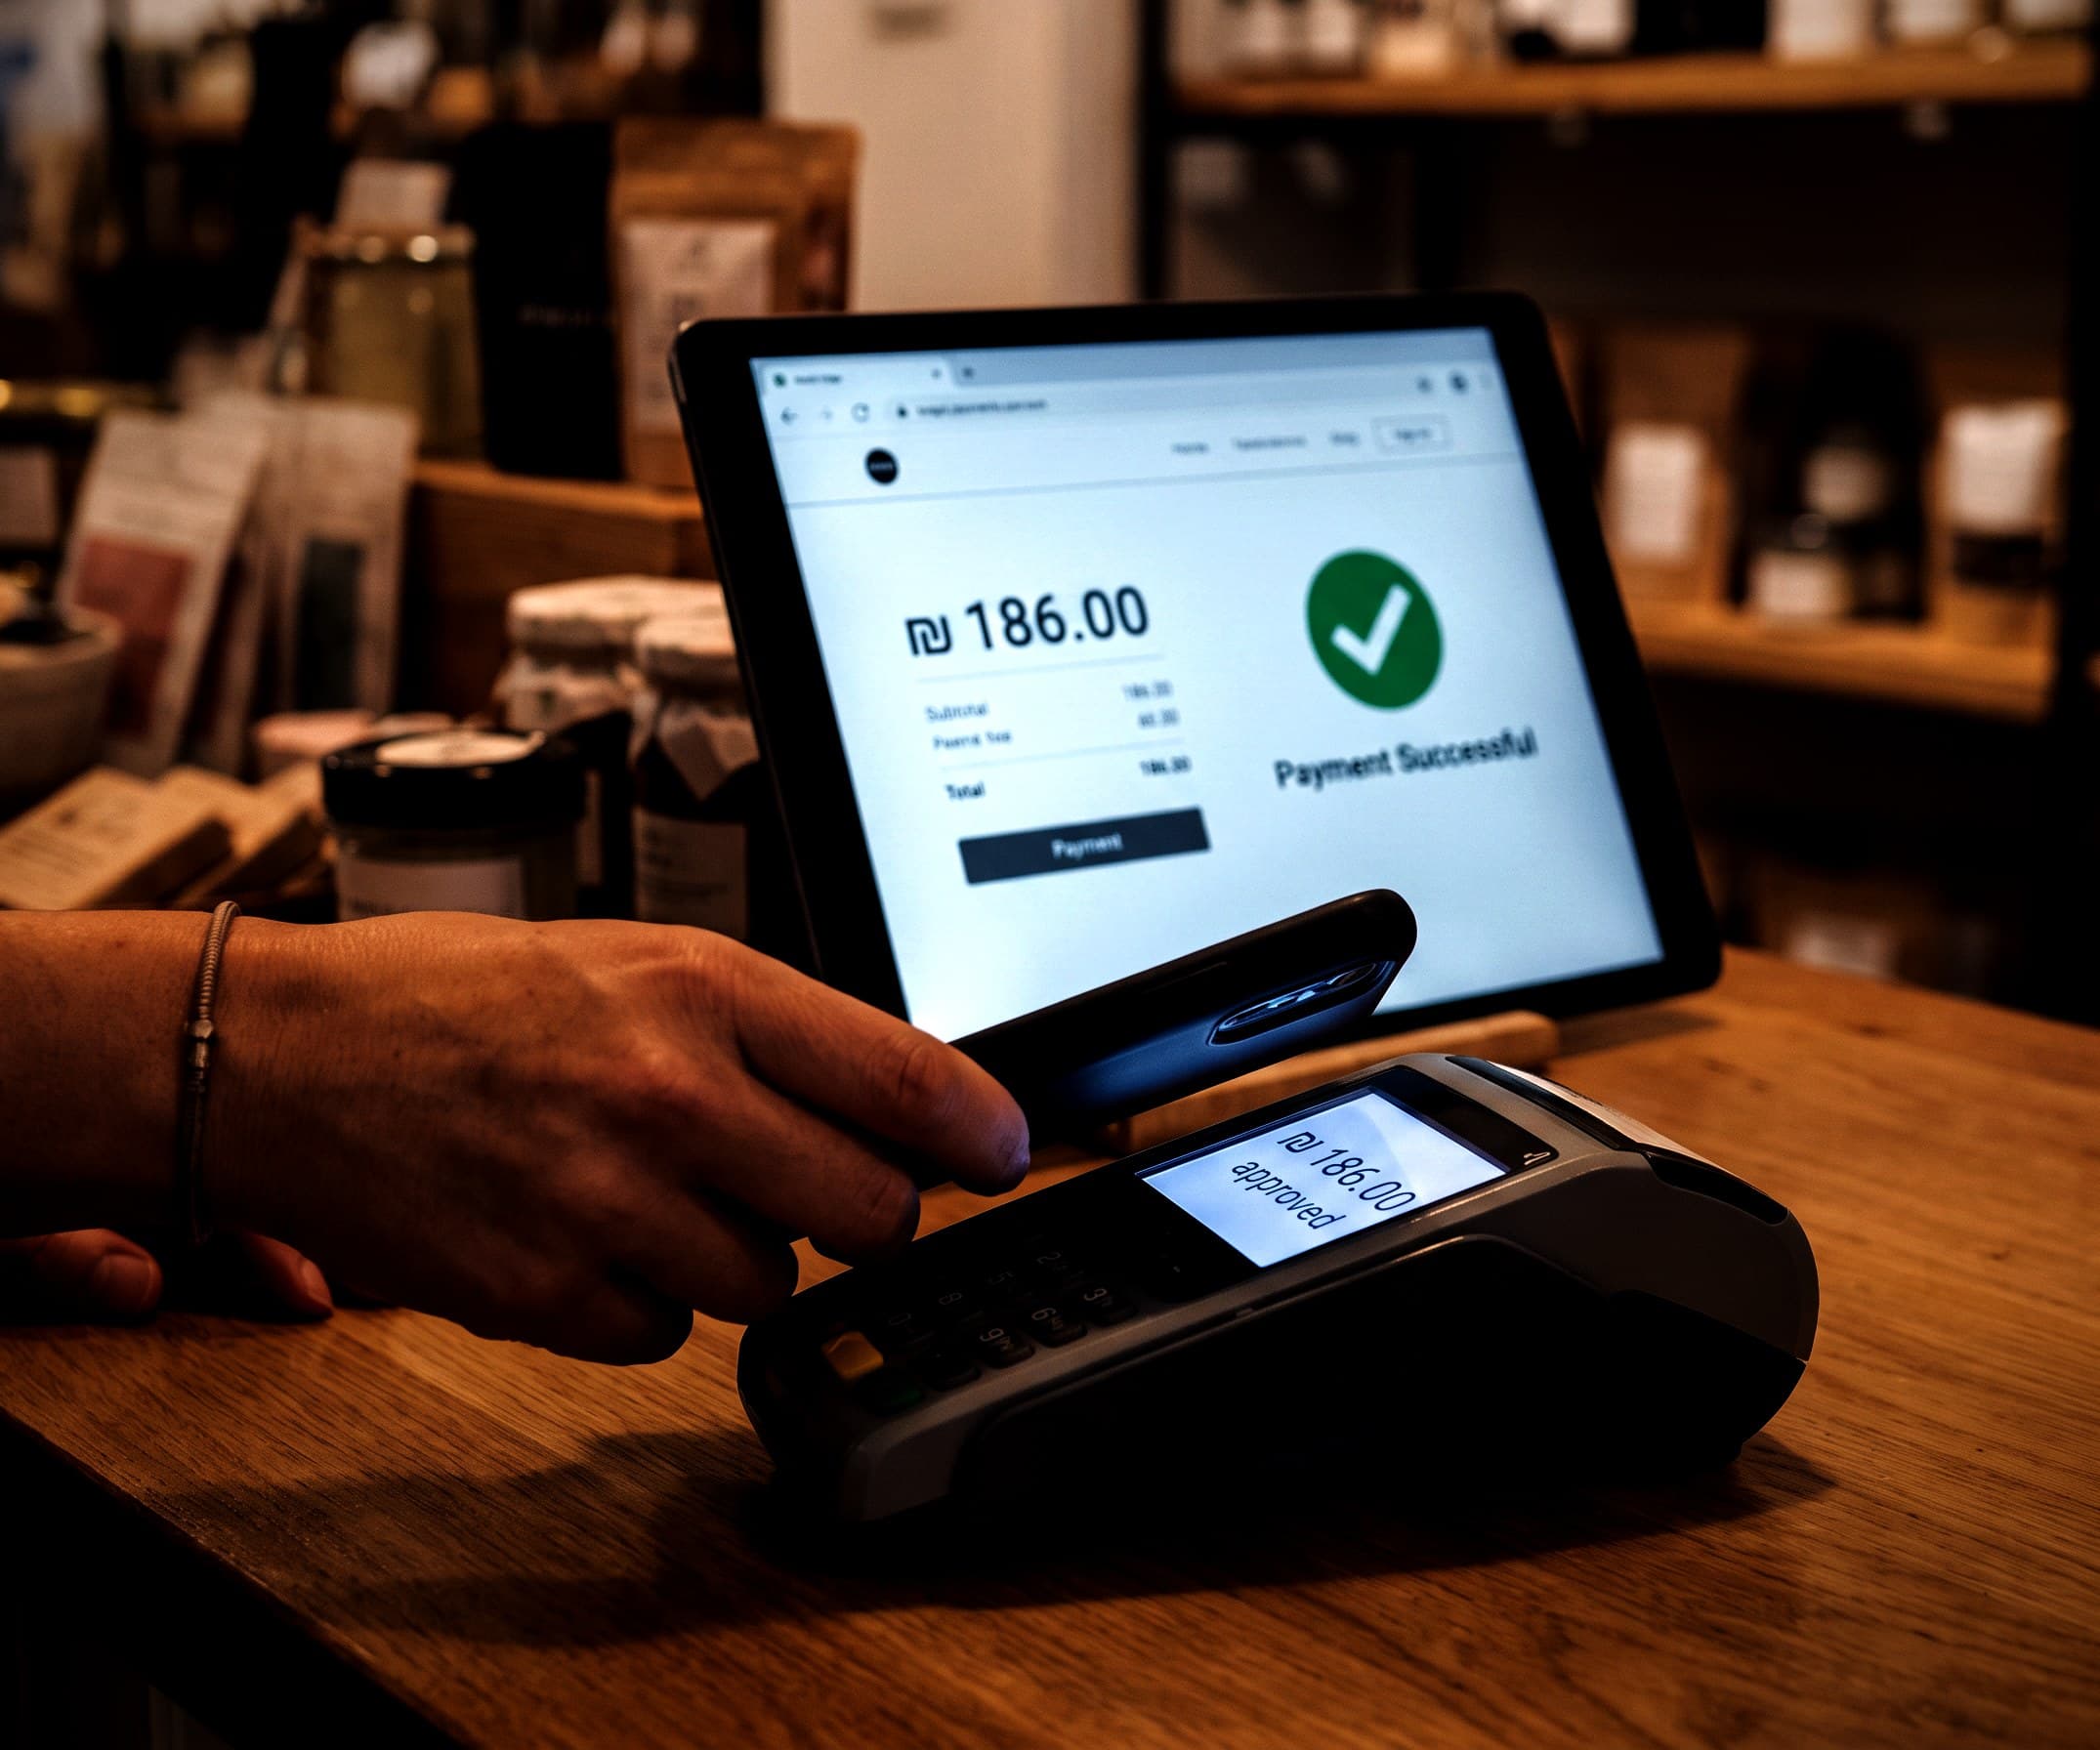
בעסק רגיל FinTech מתבטא בדרך כלל בהטמעת יכולות כספיות בתוך המוצר: תשלום בלחיצה, חלוקת תשלומים בין כמה צדדים, ארנק בתוך אפליקציה או מנוי. התוכנה היא החלק הקל. החלק הקשה הוא לדעת מי מחזיק את הכסף ומי מורשה לעשות זאת.
בישראל שירותי תשלום מוסדרים בחוק. חוק שירותי תשלום (התשע"ט-2019) בתוקף מ-14/10/2020, ויש חוק נוסף משנת 2023 שמסדיר את העיסוק בשירותי תשלום וייזום תשלום. מה שהמוצר עושה בפועל, ולא כיצד הוא נראה, קובע אם הוא נכנס לתחום.
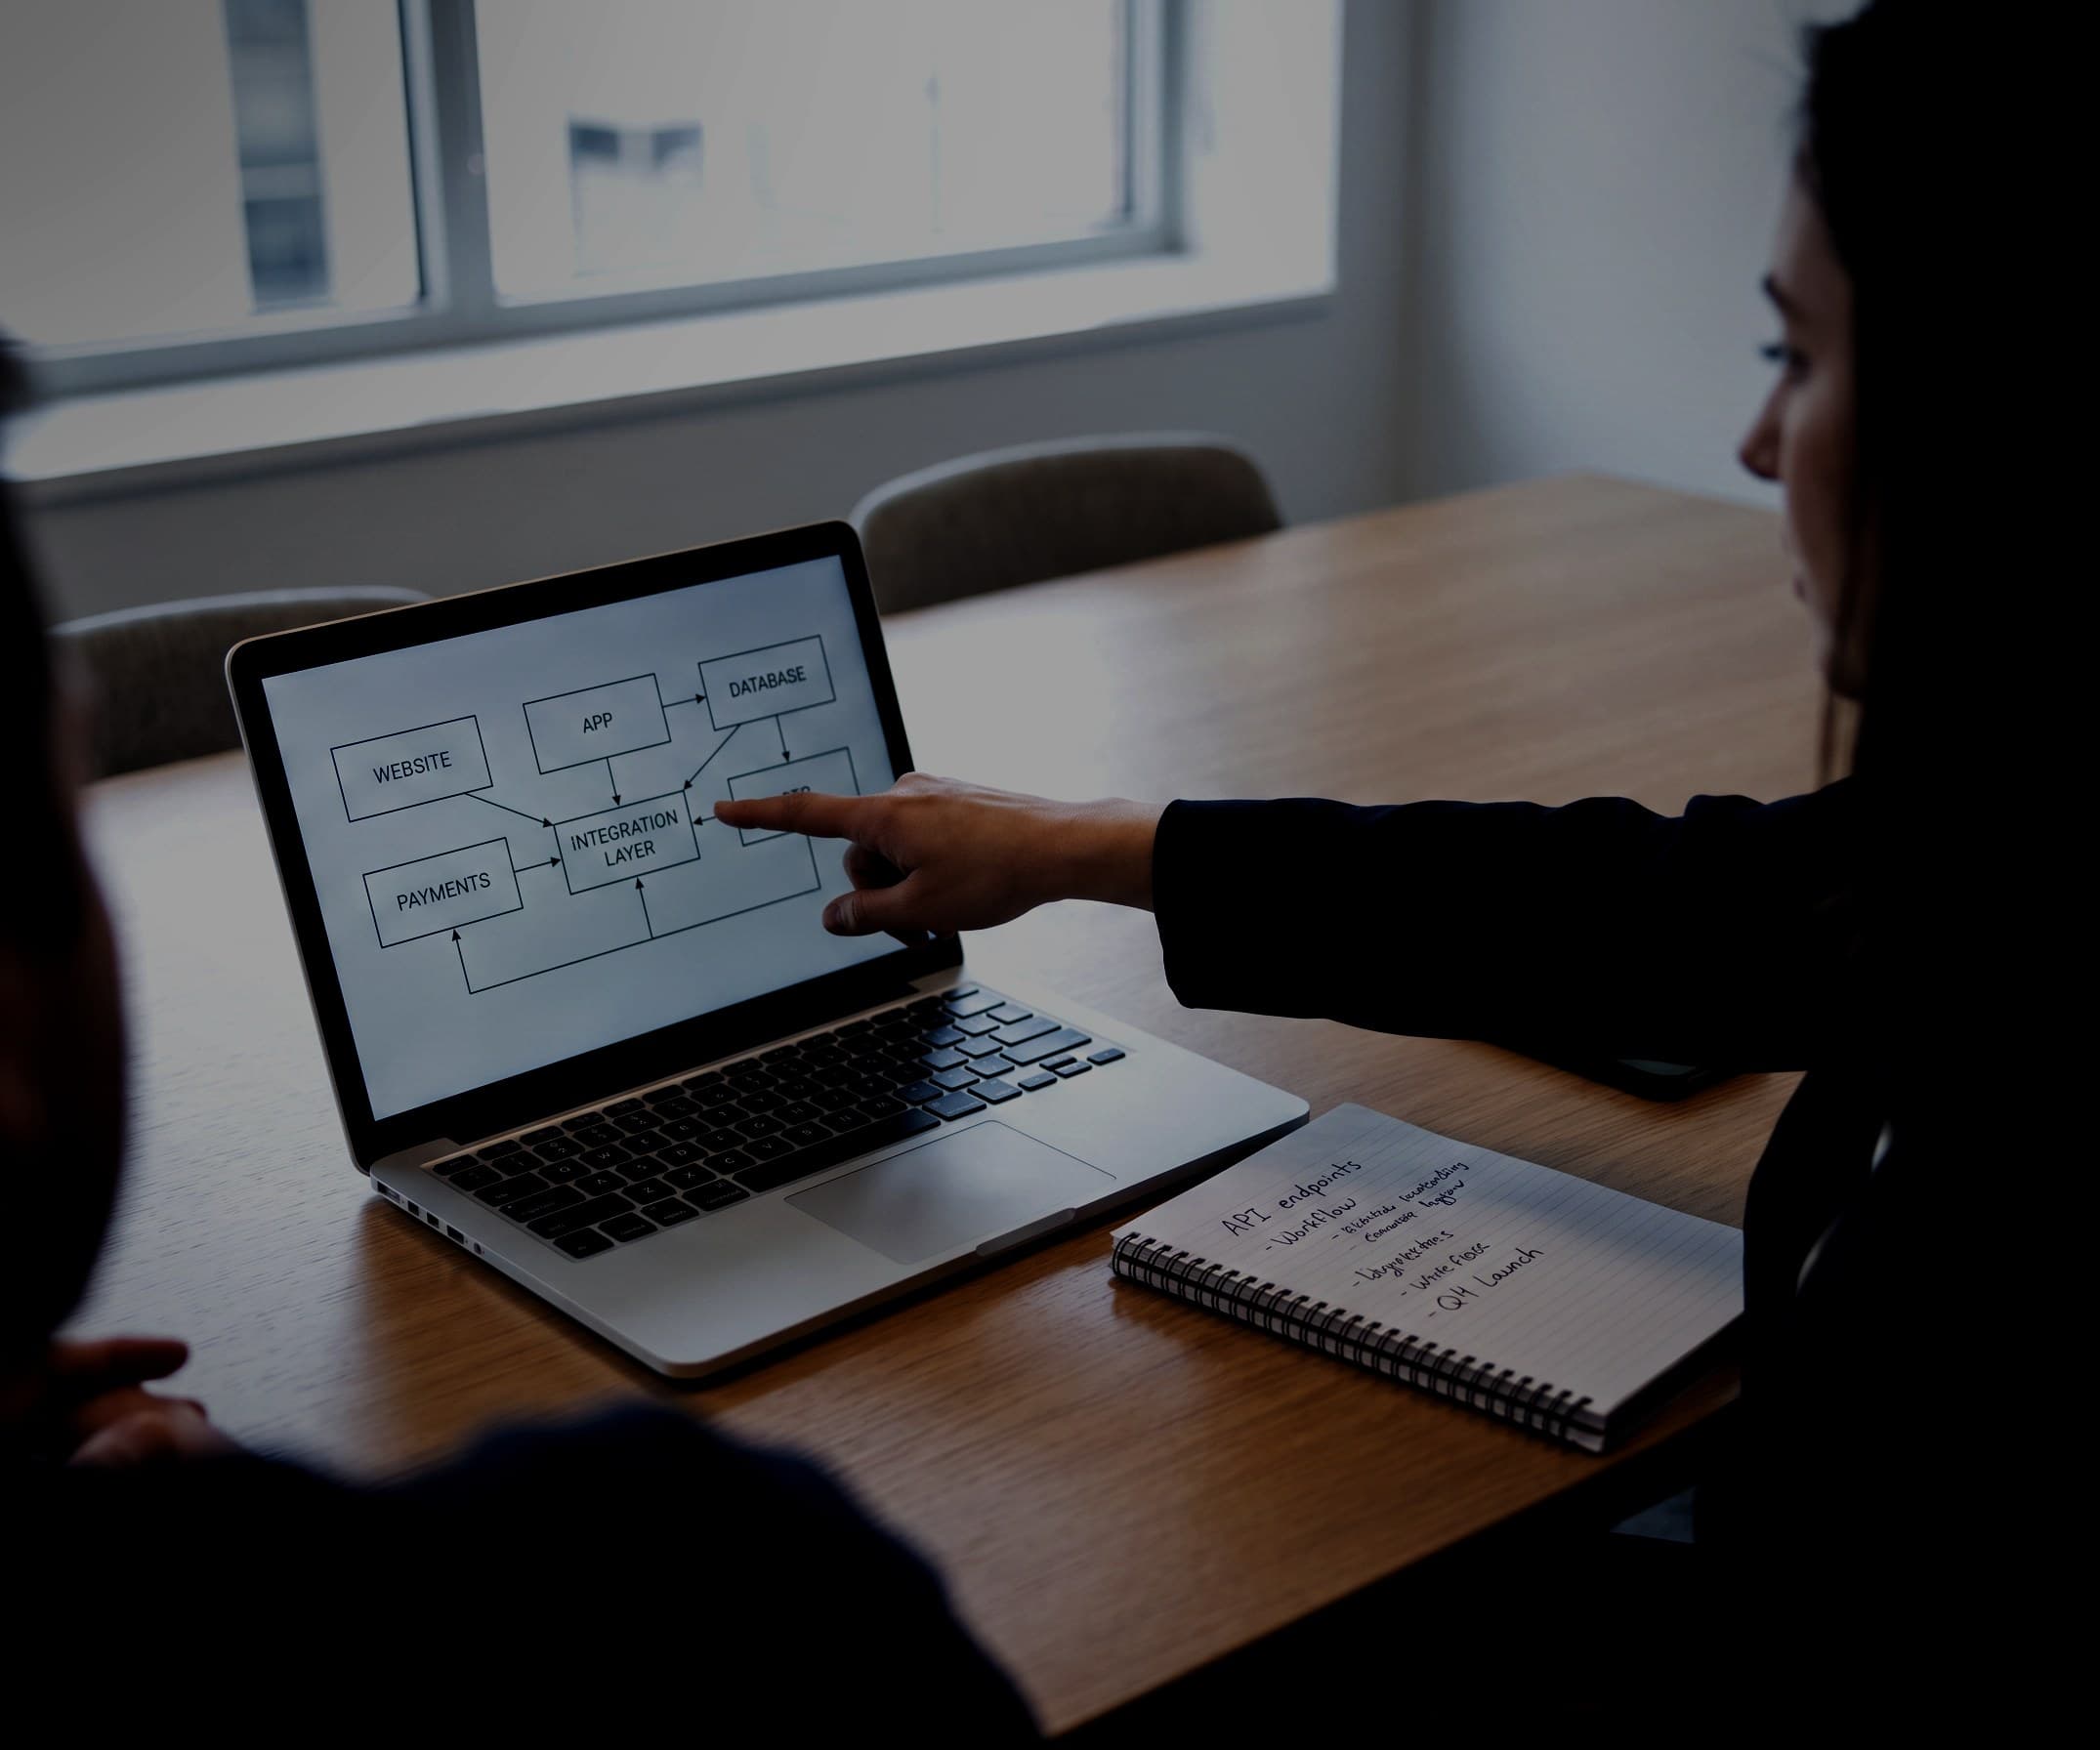
הדרך הנפוצה לחברת תוכנה היא להישען על ספק תשלומים קיים ולבנות מעליו את הלוגיקה, כשהעסק עצמו לא מחזיק כספי לקוחות. השאלה הזאת נשאלת באפיון, לפני שכותבים שורה.
פלטפורמת קורסים שמחלקת תשלומים למרצים
פלטפורמה עם 50 מרצים מוכרת קורס ב-300 ₪. היא לוקחת 20%, כלומר 60 ₪, ומעבירה 240 ₪ למרצה.
אם היא גובה את הסכום לחשבון שלה ומעבירה הלאה, היא מחזיקה כספי צד שלישי. אם ספק שתומך בפיצול תשלומים מעביר 240 ₪ ישירות למרצה ו-60 ₪ לפלטפורמה, הפלטפורמה לא מחזיקה את הכסף. ההבדל הזה קובע את המבנה העסקי והמשפטי.
מה עוד שואלים על FinTech?
האם חברת תוכנה צריכה רישיון כדי לבנות מוצר FinTech?
בניית תוכנה אינה דורשת רישיון, אבל החזקת כספי לקוחות או מתן שירות תשלום בעצמו עשויים להכניס את הפעילות להסדרה לפי חוק שירותי תשלום והחוק משנת 2023. הדרך הנפוצה היא להישען על ספק מורשה, והשאלה נבדקת עם עורך דין לפני האפיון.
מה ההבדל בין FinTech לארנק דיגיטלי?
FinTech הוא התחום כולו: תשלומים, אשראי, השקעות וניהול כסף. ארנק דיגיטלי הוא מוצר אחד בתוכו, שמחזיק אמצעי תשלום או יתרה. ארנק פנימי שמחזיק כסף של לקוחות הוא מקרה שדורש בדיקה רגולטורית.
הערך הבא במילון
השאלה שלכם על FinTech
מה שלא נענה כאן נשלח ב-WhatsApp לחבר צוות, עם שם המונח, וחוזר עם תשובה של מי שעובד עם זה כל יום.
הדף הזה במילון
- מונח 97EduTechEducational Technologyטכנולוגיה שמשרתת הוראה ולמידה: פלטפורמות קורסים, כיתות וירטואליות, לומדות, מבחנים והתאמה אישית של התוכן.
- מונח 98ERPEnterprise Resource Planningמערכת שמנהלת את הליבה התפעולית של העסק: מלאי, רכש, ייצור, כספים ולוגיסטיקה.
- מונח 99FinTechFinancial Technologyתחום שבו חברות טכנולוגיה בונות שירותים פיננסיים כמו תשלומים, אשראי וניהול כסף, בדרך כלל כמערכת תוכנה.אתם כאן
- מונח 100Frameworkסביבת עבודה שמספקת מבנה, כלים והחלטות מוכנות, כדי שלא יהיה צורך לכתוב הכול מאפס.
- מונח 101Frontendהצד של המוצר שרץ בדפדפן או במכשיר של המשתמש: מה שרואים, לוחצים ומקלידים.