
סליקת אשראי
Credit Card Processing
באות סמונח 48 מתוך 185 במילון
התהליך שבו תשלום בכרטיס אשראי נקלט, מאושר מול הבנק המנפיק ומועבר לחשבון העסק.
מה זה סליקת אשראי בפועל?
בפועל, הלקוח מזין פרטי כרטיס בעמוד התשלום, ספק הסליקה שולח את הבקשה לסולק ולחברת האשראי, ותוך שניות חוזרת תשובה: אושר או נדחה. הכסף עצמו מגיע לעסק במועדים שנקבעו בהסכם מול הסולק, בניכוי עמלה.
ההחלטה החשובה לעסק היא איך הנתונים זורמים: דרך עמוד תשלום מתארח אצל הספק (פשוט ובטוח יותר), או דרך טופס שנבנה באתר (שליטה מלאה בעיצוב, וחשיפה גדולה יותר לדרישות תקן PCI DSS).
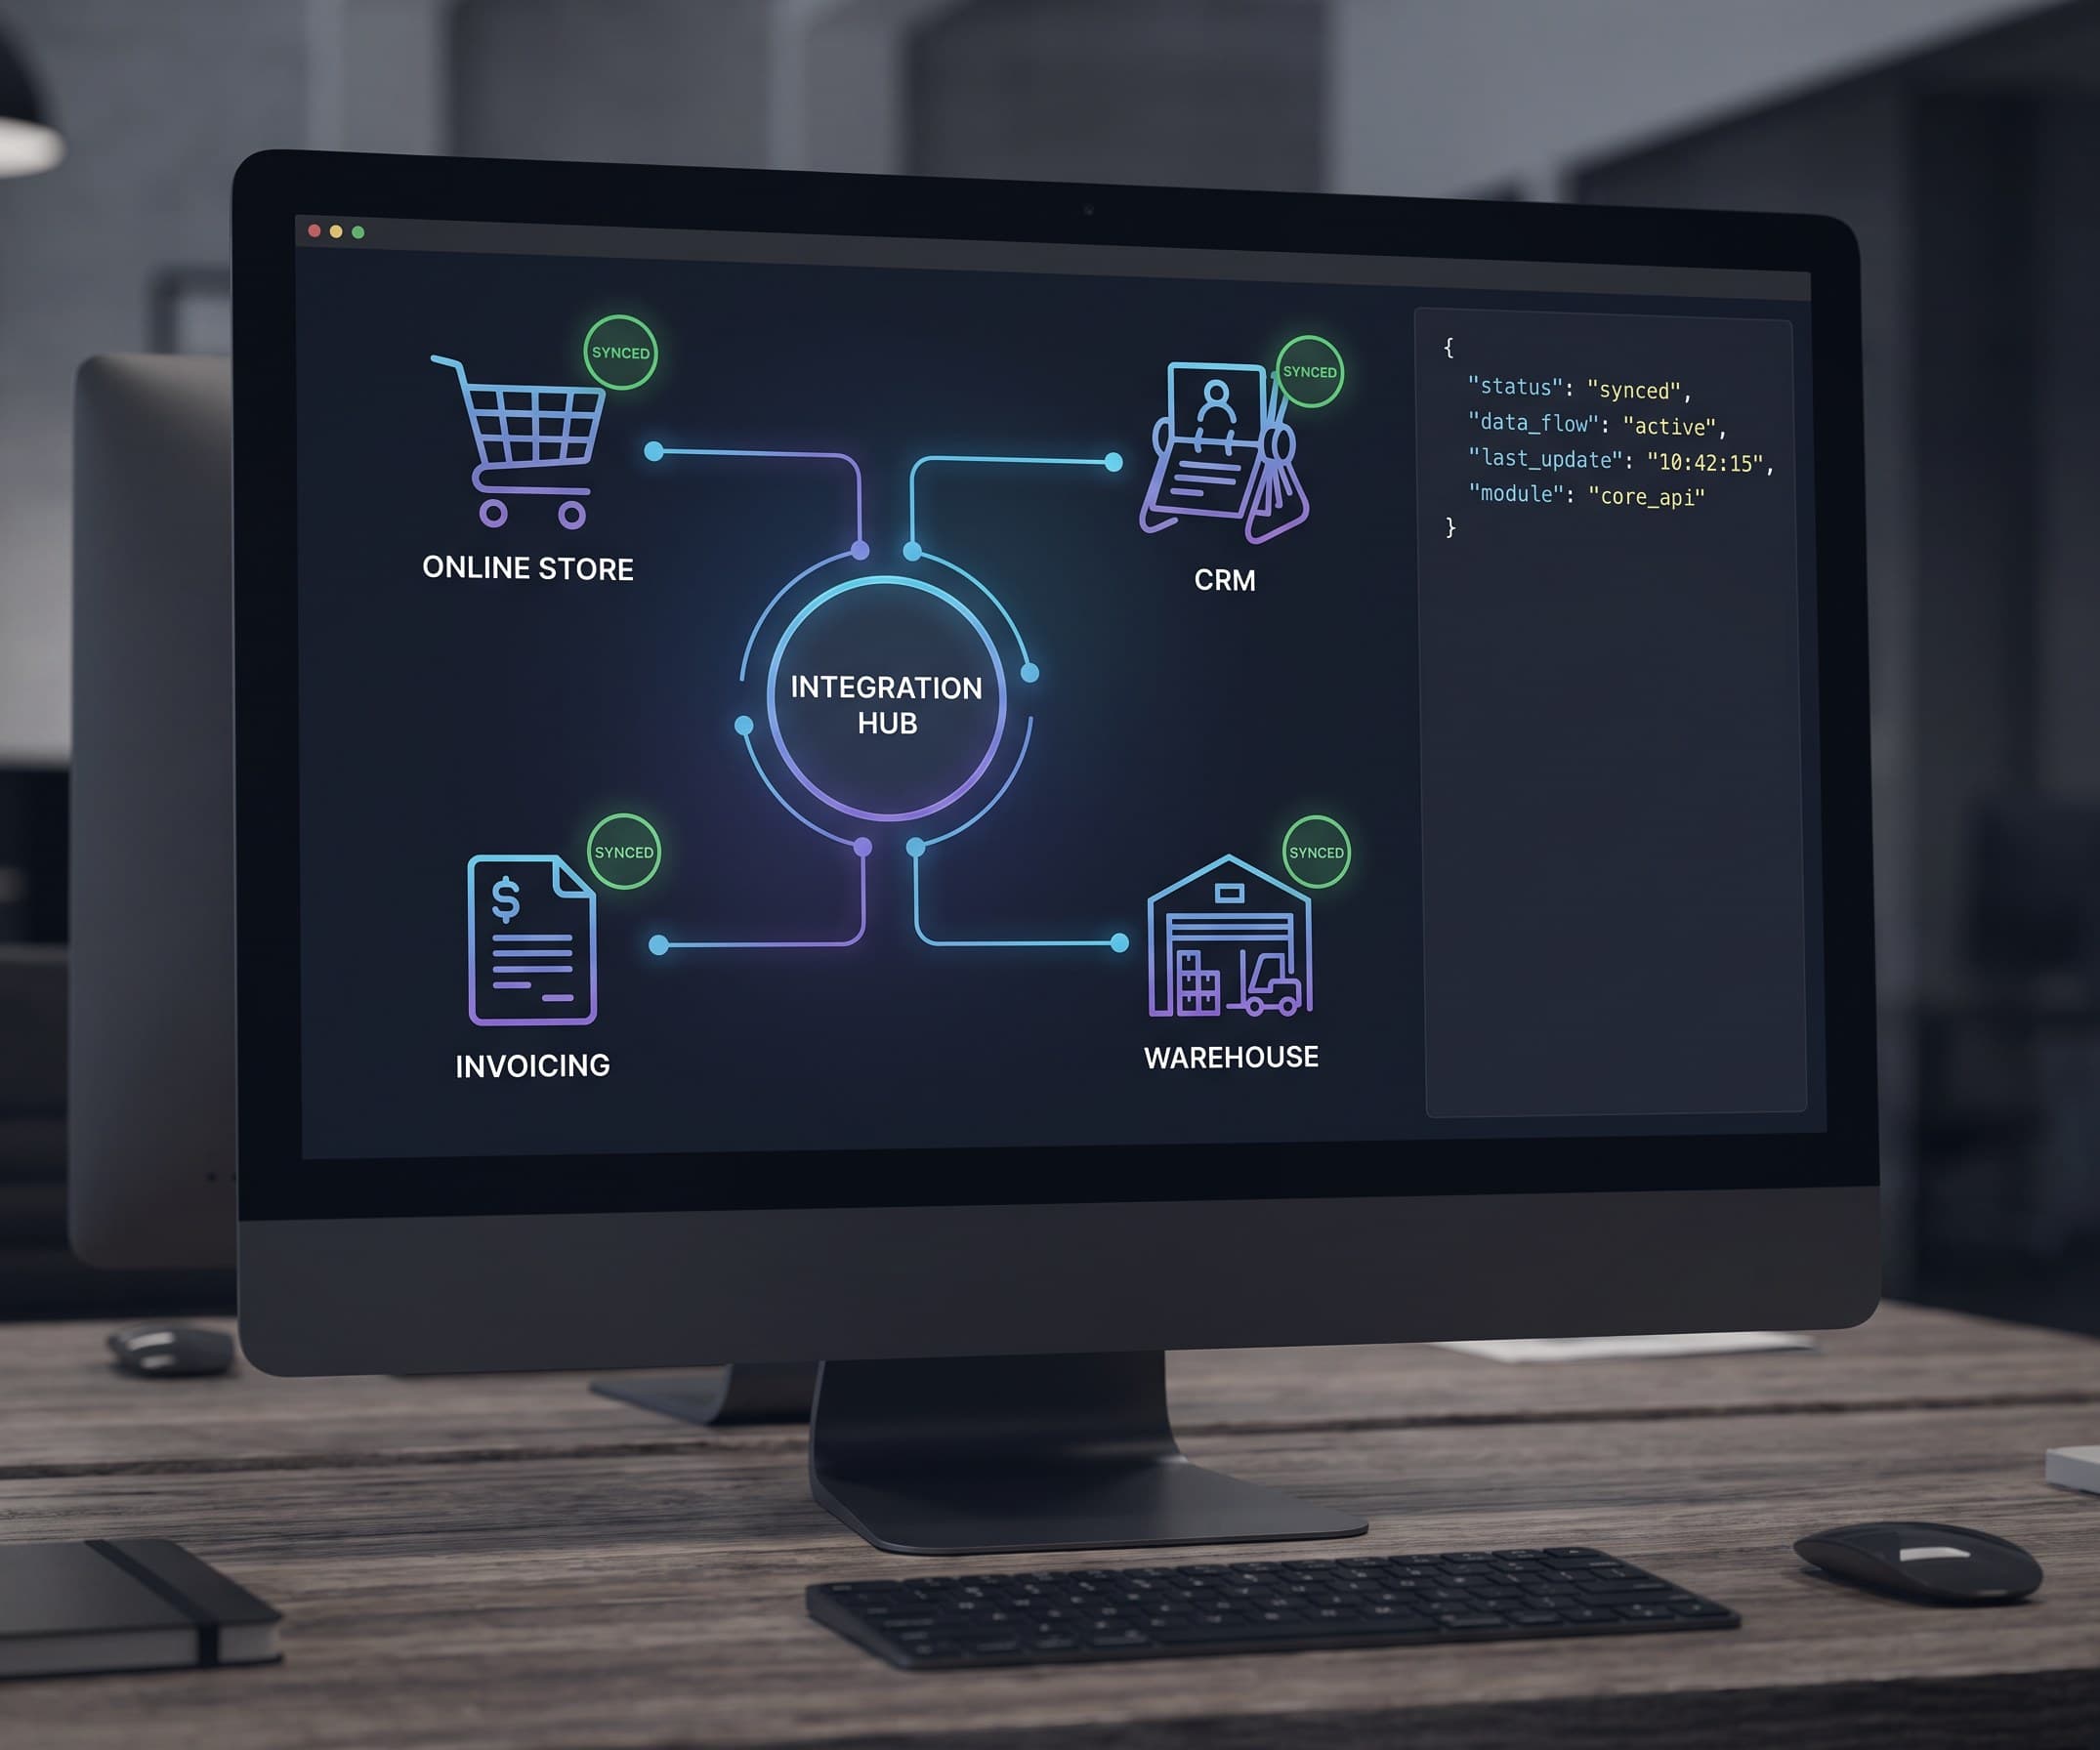
מלכודת נפוצה היא אינטגרציה שמטפלת רק בתשלום שהצליח. כשהחיוב אושר אבל האישור לא חזר לאתר, ההזמנה נשארת פתוחה והלקוח חויב. לכן בונים אישור מצד השרת (Webhook) שמסנכרן את ההזמנה בלי תלות בדפדפן.
חנות תכשיטים שמקבלת 9 חיובים בחודש בלי הזמנה
חנות תכשיטים עם 300 הזמנות בחודש וסל ממוצע של 450 ₪ מגלגלת 135,000 ₪ בחודש. ב-9 הזמנות הלקוח חויב, אבל עמוד האישור לא נטען, וההזמנה נשארה במצב "ממתין לתשלום". אלה כ-4,050 ₪ שצוות השירות מברר ידנית.
אישור מצד השרת סוגר את הפער: הספק מודיע למערכת על החיוב, וההזמנה מתעדכנת גם כשהלקוח כבר סגר את הדפדפן.
מה עוד שואלים על סליקת אשראי?
מה ההבדל בין סולק לספק סליקה?
הסולק הוא הגוף הפיננסי שמעביר את הכסף לחשבון העסק מול חברות האשראי. ספק הסליקה הוא השכבה הטכנולוגית: עמוד התשלום, ה-API והדוחות. לעיתים שניהם גוף אחד ולעיתים שני גופים, וההסכמים נחתמים בהתאם.
האם סליקה מוסדרת בחוק?
כן. חוק שירותי תשלום (התשע"ט-2019, בתוקף מ-14/10/2020) מגדיר סליקה כקליטה ועיבוד של פעולת תשלום וזיכוי המוטב, וקובע כללים לחוזה, להרשאות לחיוב ולביטולן. העיסוק בשירותי תשלום מוסדר גם בחוק נפרד משנת 2023, ולכן בוחרים מודל סליקה רק אחרי בדיקה מול הסולק.
מה קורה כשחיוב נדחה?
המערכת מקבלת קוד דחייה ומציגה ללקוח הודעה ברורה עם אפשרות לנסות כרטיס אחר, במקום שגיאה כללית. בחיוב חוזר מוסיפים ניסיון נוסף בימים הבאים וקישור לעדכון כרטיס.
המונח הזה בעבודה היומיומית

הערך הבא במילון
השאלה שלכם על סליקת אשראי
מה שלא נענה כאן נשלח ב-WhatsApp לחבר צוות, עם שם המונח, וחוזר עם תשובה של מי שעובד עם זה כל יום.
הדף הזה במילון
- מונח 46ניהול חנותStore Managementניהול חנות הוא העבודה השוטפת שמחזיקה חנות אונליין חיה: קטלוג, מלאי, הזמנות, עדכונים, תקלות ושיפור מתמשך.
- מונח 47סוכן AIAI Agentמערכת מבוססת מודל שפה שמסוגלת לא רק לענות אלא גם לבצע פעולות: לחפש, לעדכן מערכת ולהפעיל תהליך.
- מונח 48סליקת אשראיCredit Card Processingהתהליך שבו תשלום בכרטיס אשראי נקלט, מאושר מול הבנק המנפיק ומועבר לחשבון העסק.אתם כאן
- מונח 49ספק סליקהPayment Processorהחברה שמספקת לעסק את התשתית הטכנית לקבלת תשלומים: עמוד התשלום, ה-API והחיבור לסולק ולחברות האשראי.
- מונח 50עגלה נטושהAbandoned Cartעגלה נטושה היא עגלת קניות שלקוח מילא בחנות אונליין ויצא מהאתר בלי להשלים את ההזמנה.